※この記事には広告が含まれます。記事内のリンクからお申し込みがあった場合、当サイトが紹介料を受け取ることがあります。
 読者
保険ショップは「中立」と聞きますが、デメリットはないのでしょうか。
 はるか
私も気になって、法律の条文と金融庁の資料を読みました。分からなかったことも、そのまま書いています。
- 来店型の保険相談のデメリットと、その理由
- 「中立」と言われる乗合代理店の、法律上の位置づけ
- 手数料と提案のルール(公布済みの改正を含む)
- 申し込む前に聞く6つの質問
\ 相談の条件を公式で確かめたい方へ /
相談料は何度でもかかりません
来店型の保険相談のデメリットは何ですか?
来店型の例として、保険見直し本舗の公式FAQなどを読みました。
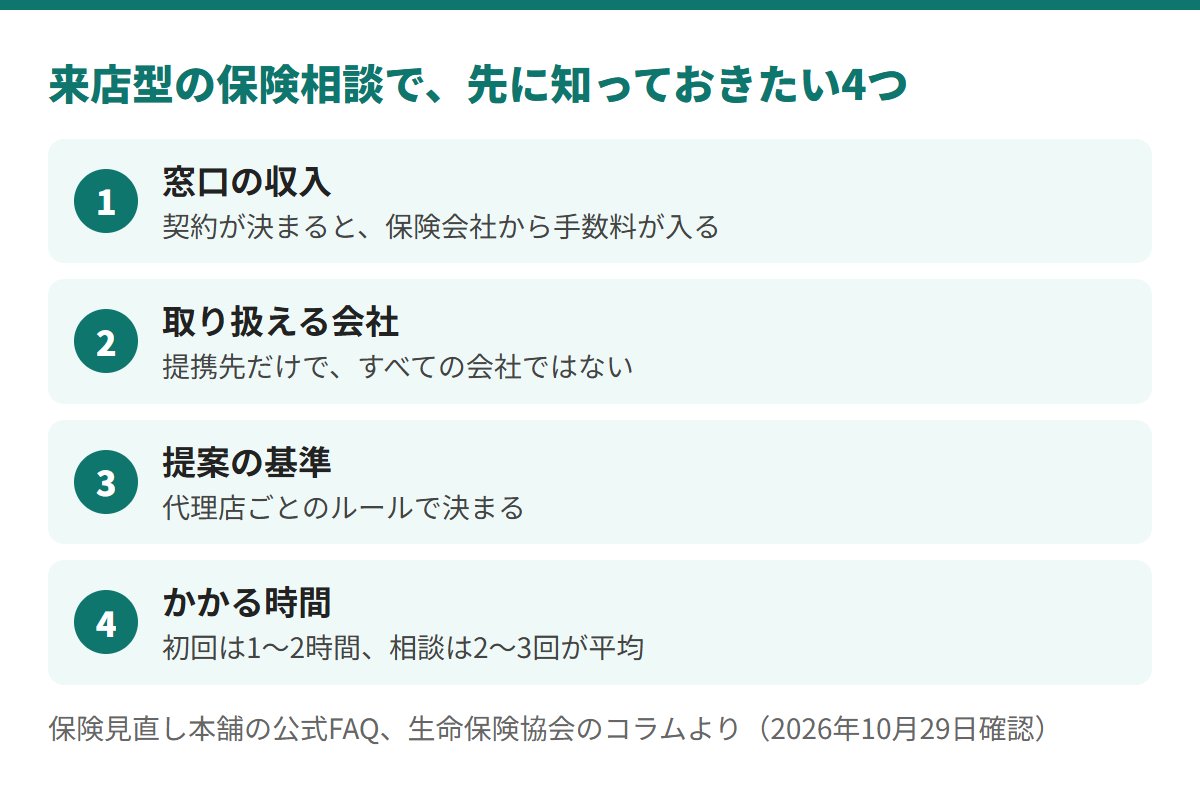
| メリット | デメリット |
|---|---|
| 2社以上の保険会社の商品を、1か所で聞ける(生命保険協会) 相談料は何度でもかからない(公式FAQ) 提案が合わなければ、断ってよいと説明している(公式FAQ) | 窓口の収入は、契約が決まったときの手数料(公式FAQ) 取り扱えるのは提携先で、すべての会社ではない 提案の基準は、代理店ごとに違う(生命保険協会) 手数料の金額は、公式に記載なし 初回は1〜2時間程度、相談は2〜3回が平均(公式FAQ) |
※保険見直し本舗のよくあるご質問、生命保険協会のコラム・推奨理由のコラムより(確認日:2026年10月29日)。初回の相談時間は、FAQの項目により「1〜2時間程度」「1.5〜2時間程度」とあります。
公式FAQには、保険会社からの販売代理手数料で運営していると書かれています。
お金の流れは、無料相談のしくみの記事にまとめています。
はるかデメリットを先に知っておくと、聞くことも決めやすいと思いました。
「中立」と言われますが、本当に中立なのですか?
法律の言葉で、乗合代理店の立場を読みました。
- 代理店は、保険会社の委託を受けて、その会社のために契約の代理や媒介を行う者と定義されている(第2条)
- 募集の前に、所属保険会社の商号と、代理か媒介かを顧客に明らかにする義務がある(第294条第3項)
- 募集人が行う媒介以外を行う者は、「保険仲立人」として別に定義されている(第2条第25項)
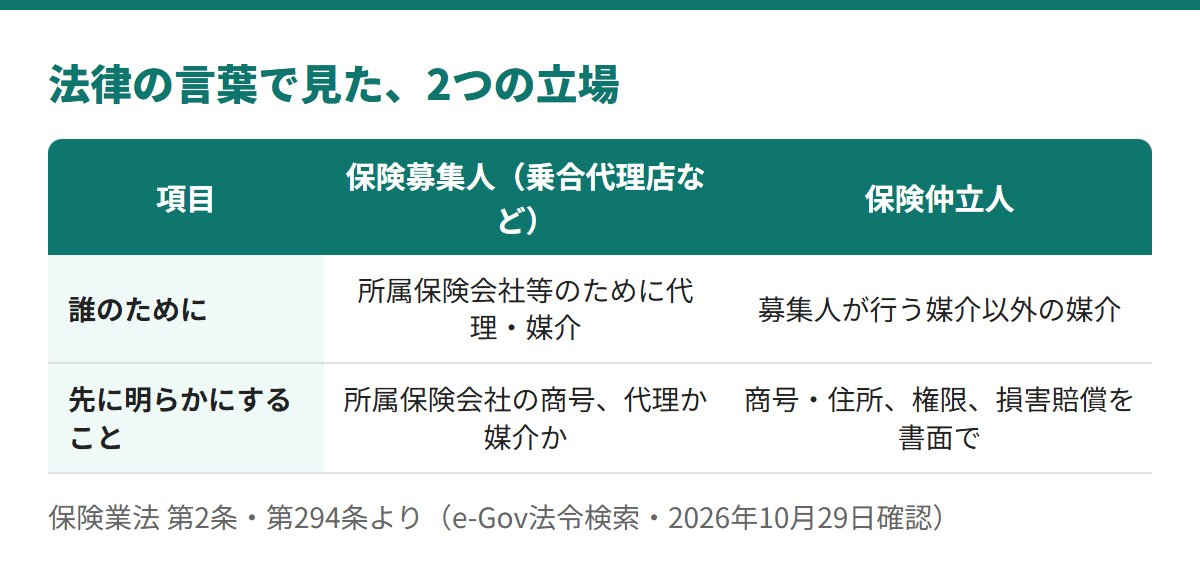
※保険業法(e-Gov法令検索)より(確認日:2026年10月29日)。
つまり、法律の上では、乗合代理店は保険会社のために募集を行う立場として定義されています。
保険見直し本舗の公式FAQは、アドバイザーは保険会社に所属していないと説明しています。
社員ではなくても、保険会社の委託を受けて募集する立場です。
- 監督指針には、各保険会社の間で「公平・中立」を掲げる場合、絞込みや推奨の理由に資本関係や手数料の水準などを考慮しないよう留意する、と書かれています
- 「中立」と書かれていたら、何に対しての中立かを、店に聞くと確かめられます
※金融庁「保険会社向けの総合的な監督指針」の新旧対照表(2026年8月28日公表)の現行の欄(注)より(確認日:2026年10月29日)。
はるか「中立」という言葉だけでは、判断できないと分かりました。
手数料の高い商品に誘導されませんか?比較推奨販売のルールは?
商品を絞って推奨するときの決まりは、金融庁の監督指針にあります。
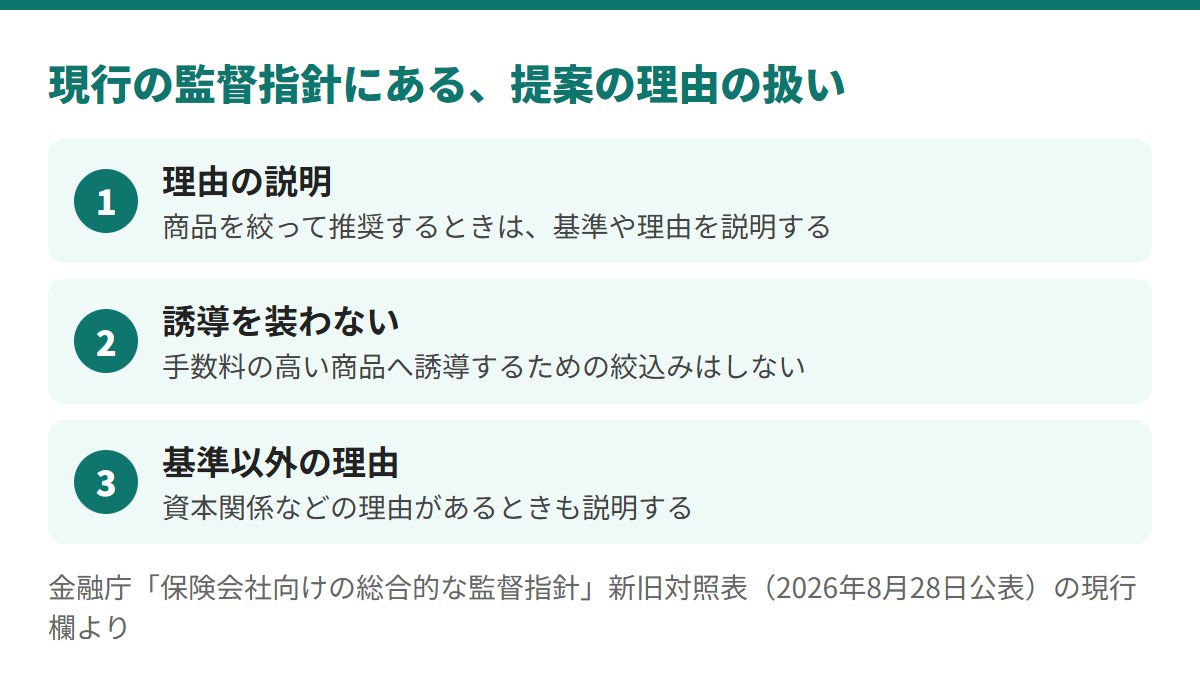
理由を説明すれば、直ちに違法とはならない面があります
金融審議会の報告書(2024年12月25日)は、改正前の制度を次のように整理しています。
- 便宜供与などの見返りに特定の保険会社の商品を優先して推奨していても、理由を適切に説明していれば、直ちに法令違反とはならない
- 顧客の意向にかかわらず、代理店の利益だけを優先して推奨する行為は、顧客の適切な商品選択を阻害し得る
※金融審議会「損害保険業等に関する制度等ワーキング・グループ報告書」(2024年12月25日)より(確認日:2026年10月29日)。
改正は公布済みで、2028年3月1日に施行されます
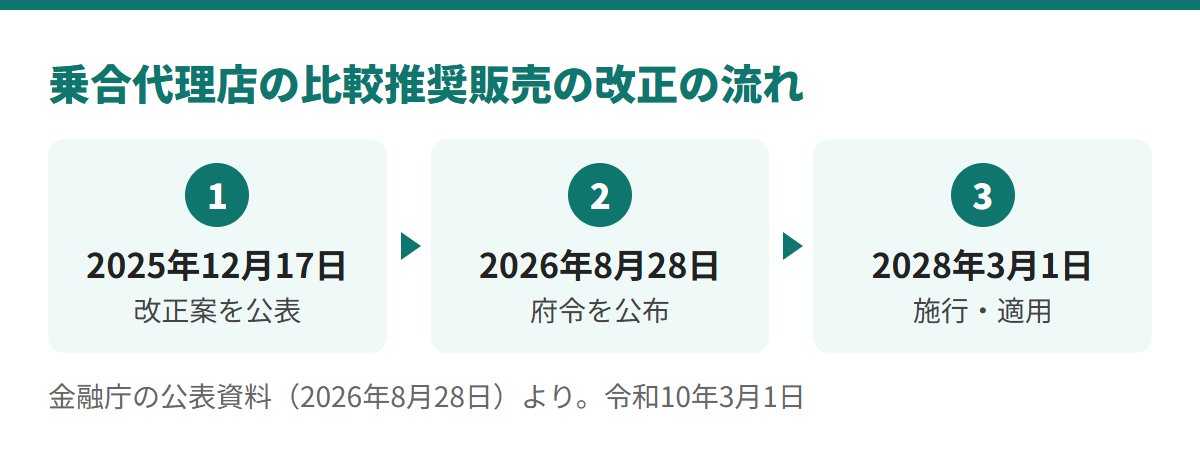
金融庁は2026年8月28日に、改正後の内閣府令の公布を知らせています。
- 乗合代理店は、顧客の最善の利益を勘案して、適切な比較推奨販売を行う(改正後の監督指針)
- 特定の保険契約を推奨するときは、代理店の都合によらない基準や理由を説明する
- 手数料水準の高さなど、代理店の都合による推奨を行わないよう留意する
※金融庁の公表(2026年8月28日)と新旧対照表より。2025年12月17日に公表されたのは改正の案で、2026年8月28日に公布されて確定しました。施行・適用は令和10年(2028年)3月1日です(確認日:2026年10月29日)。
手数料の開示は、いまのところ見当たりません
金融審議会の報告書は、募集手数料の開示を「求めることも考えられる」とし、実態の把握を進めるとしています。
公布された内閣府令の条文に、手数料の開示を求める定めは見当たりませんでした。
専属代理店・乗合代理店・訪問型は、何が違いますか?
分け方は2つあります。まず、契約を結ぶ保険会社の数による分け方です。
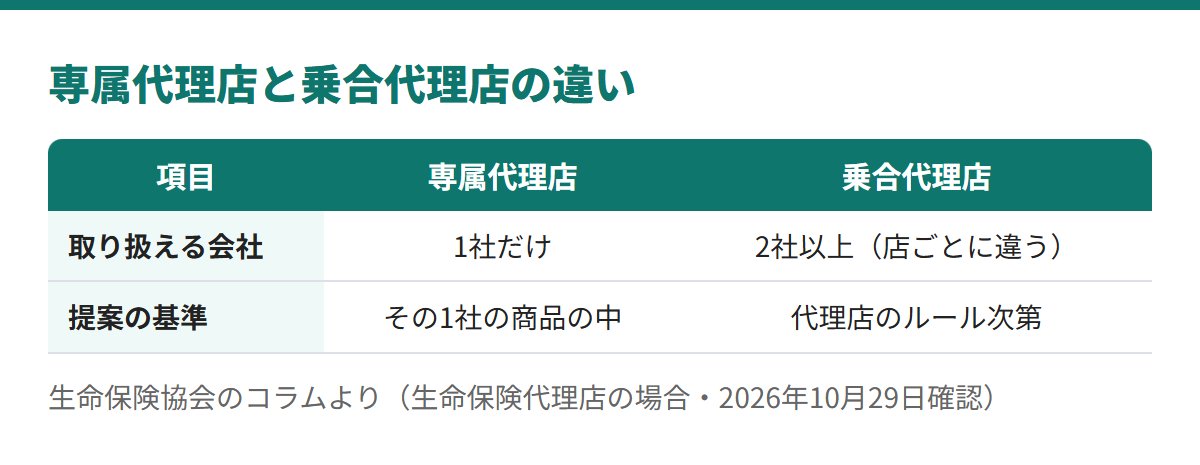
- 専属代理店:1社の保険会社の商品だけを扱う
- 乗合代理店:2社以上の保険会社の商品を扱う。取扱会社数は、同じ乗合代理店でも店ごとに違う
※生命保険協会のコラム(生命保険代理店の場合)より(確認日:2026年10月29日)。
損害保険の代理店では、約76%が専属代理店です(2024年3月末現在。生命保険には当てはまりません)。
来店型と訪問型は、相談する場所による呼び方です
来店型は店舗へ出向く相談、訪問型は自宅や職場へ来てもらう相談を指して使われます。
専属か乗合かとは、別の分け方です。(当サイトの整理です)
保険見直し本舗は、公式FAQに、訪問相談も可能とあります。
運営会社の勧誘方針には、乗合代理店と書かれ、取扱は52社(2026年6月現在)です。
※保険見直し本舗のよくあるご質問、運営会社の勧誘方針・保険募集指針、日本損害保険協会の損害保険Q&A「募集形態」より(確認日:2026年10月29日)。公式トップでは「40社以上」とも書かれています。
ノルマはあるのですか?
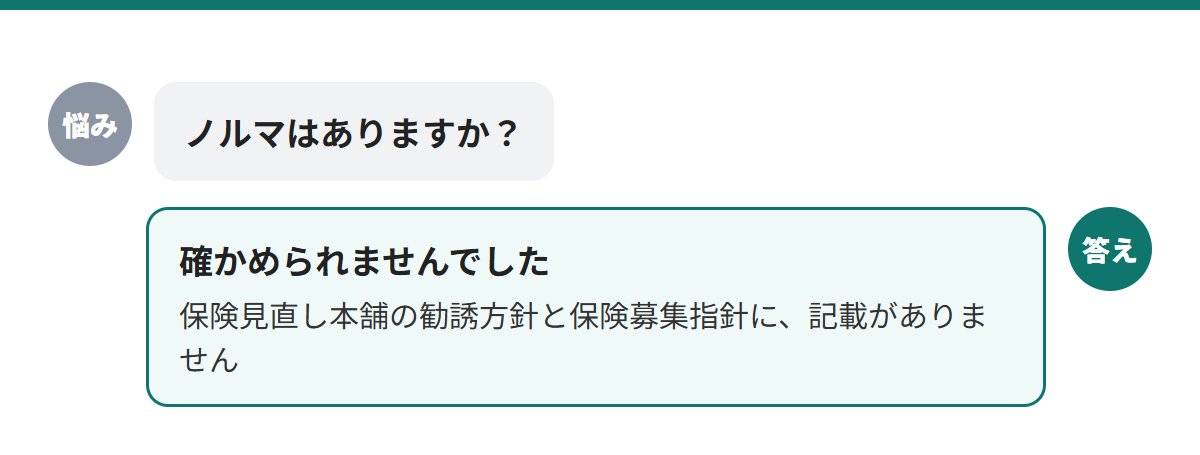
ノルマの有無は、確かめられませんでした。
保険見直し本舗の勧誘方針と保険募集指針に、ノルマや販売目標の記載はありませんでした。
※勧誘方針・保険募集指針・よくあるご質問・トップページを確認しました(確認日:2026年10月29日)。
担当者の評価の仕組みは、公式に書かれていなければ外からは分かりません。
「担当者の評価は、どのように決まりますか」とたずねる方法があります。
ほかの来店型の窓口は、ほけんの窓口の記事と保険クリニックの記事に、公表資料の内容をまとめています。
はるか公式で確かめられないことは、直接聞いてみようと思います。
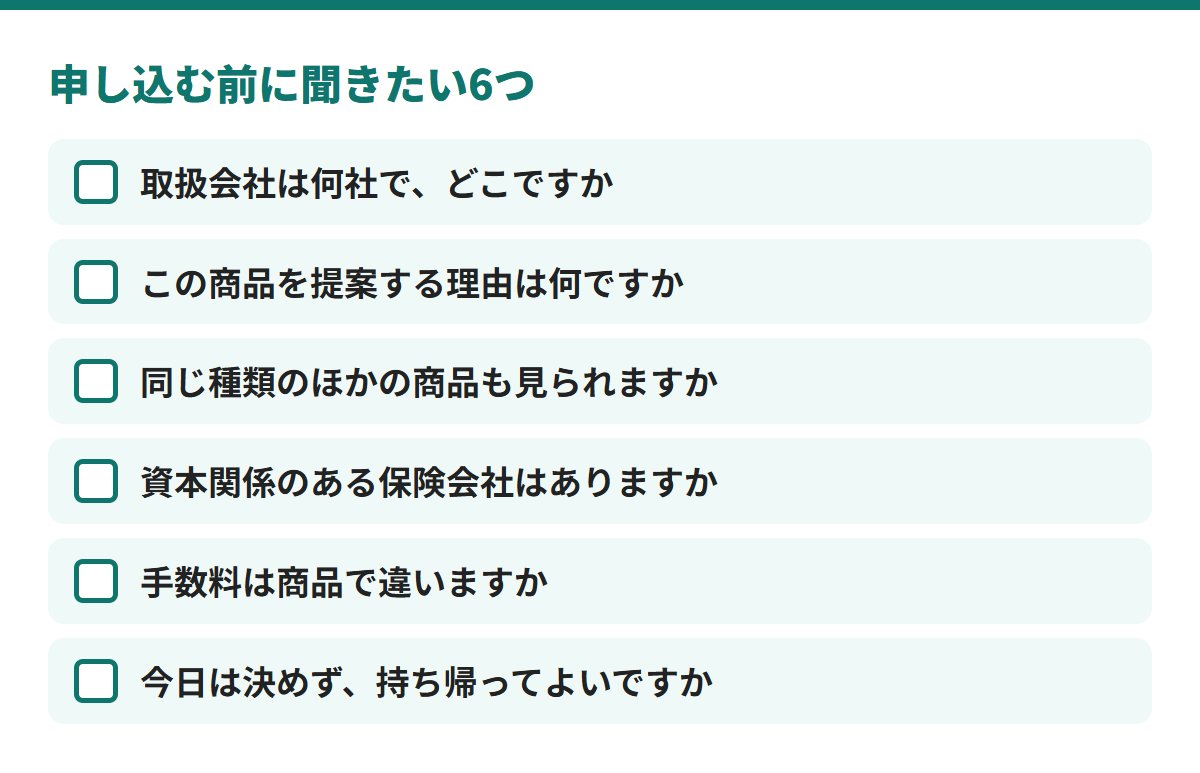
申し込む前に、何を聞けばよいですか?
ここまでの内容から、聞くことを6つにまとめました。理由は、それぞれの節に書いたとおりです。
伝え方は、保険相談の断り方の記事にまとめました。
質問を持って行くと、落ち着いて話を聞けます。
- ✔ 提案の理由を、その場で言葉にしてもらえる
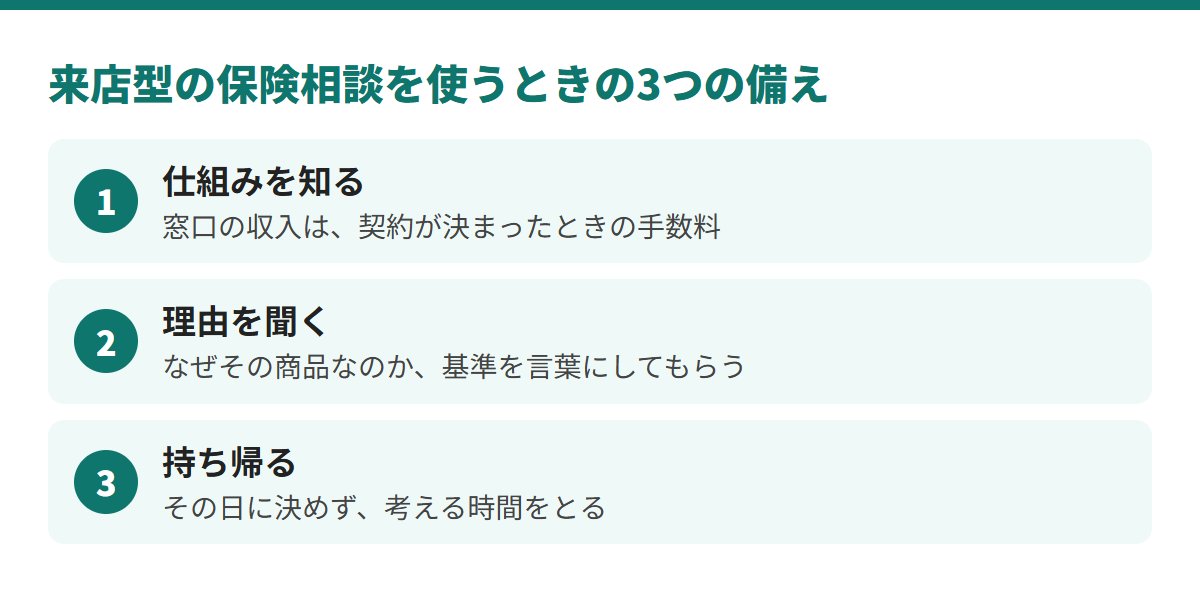
- ✔ 持ち帰る時間を、先に決めておける
来店型の保険相談に関してよくある質問
保険ショップと乗合代理店は、同じですか?
保険ショップは店舗型の窓口、乗合代理店は契約関係による分け方で、別の見方です(当サイトの整理)。
1回の相談で決めなければいけませんか?
保険見直し本舗の公式FAQでは、納得できるまで何回でも相談でき、相談料はかからないと説明されています。
手数料はいくらですか?
保険見直し本舗の公式FAQに、金額や率の記載はありません。窓口に直接たずねられます。
【まとめ】デメリットを知ったうえで、理由を聞いて持ち帰る
当サイトの判断
来店型の保険相談は、仕組みを知り、提案の理由を聞いて、その日は持ち帰る使い方が合います
- 窓口の収入が契約で決まることを、公式FAQが説明している
- 比較推奨販売のルールは、2028年3月1日から改正後の内容になる(公布済み)
この判断が合わないのは、保険会社と関係のない立場の助言だけを受けたい方です。その場合は、有料のFP相談も選べます。
有料との違いは、ライフプラン相談の記事で比べています。
\ 相談の条件は公式で確かめられます /
何度でも、無料で相談できます
次に読む
比べる 保険見直し本舗の評判は?口コミ100件で見えた「やばい」「しつこい」の中身とノルマの実情 › 同じ来店型の相談窓口の、声と公式の数字です 別の道 ほけんの窓口の評判は?「カモ」「行かない方がいい」の理由と電話の番号を公表資料で確認 › 別の窓口の公表資料を、同じ見方で読めます 次の疑問 保険相談のしつこい勧誘を断る方法:場面ごとの伝え方と、契約後の撤回 › 断り方を、場面ごとに読めます※保険業法、金融庁の公表・改正案・審議会報告書、生命保険協会のコラム、日本損害保険協会の損害保険Q&A、保険見直し本舗(運営:株式会社保険見直し本舗)のよくあるご質問・トップページ・勧誘方針・保険募集指針を2026年10月29日に確認しました。条件や制度は変わることがあるため、最新の内容は各公式ページでご確認ください。
この記事は、公表された資料をもとに仕組みや用語を説明したもので、特定の保険や金融商品への加入をおすすめするものではありません。保険や金融商品の内容・保障は商品ごとに異なります。ご加入やお申し込みの前に、各社の契約概要・重要事項説明書・約款をご確認ください。ご判断は、ご自身の責任で行ってください。